Tu as sûrement vu passer l’info : la Banque centrale européenne a relevé ses taux. Deux fois cette année.
Si tu penses vendre, la question tombe vite : est-ce le bon moment, ou vaut-il mieux attendre que ça se calme ? Et si tu cherches à acheter, c’est la même question dans l’autre sens.
Pour y répondre, il faut prendre un peu de recul. Pas sur les chiffres français qu’on voit partout, mais sur ce qui s’est vraiment passé en Belgique ces dix dernières années. Parce que les taux, c’est ce qui décide combien tes futurs acheteurs peuvent mettre sur la table. Et ça, ça te concerne directement.
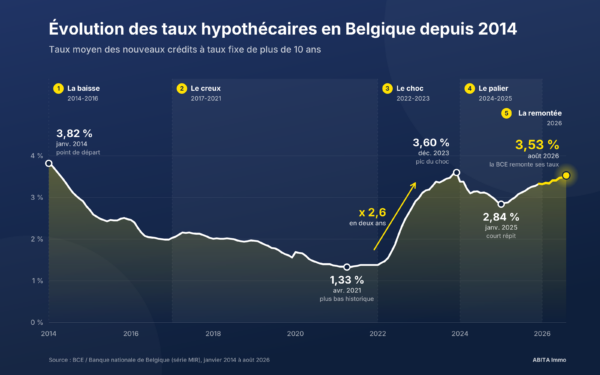
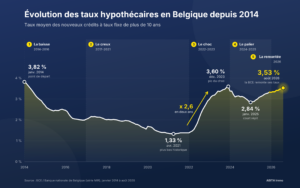
En avril 2021, un crédit hypothécaire belge coûtait en moyenne 1,33 %. En août 2026, on est à 3,53 %. Voici comment on en est arrivé là, avec les chiffres officiels de la Banque nationale.
Janvier 2014 : 3,82 %. Fin 2016 : 1,99 %. En trois ans, le taux moyen a presque été divisé par deux. La BCE mène alors une politique très accommodante pour relancer l’économie, et les banques belges suivent le mouvement.
Pendant plusieurs années, les taux tournent autour de 2 %. Puis ils descendent encore, jusqu’à leur plus bas historique : 1,33 % en avril 2021.
C’est l’époque où les acheteurs peuvent emprunter gros. Et les prix suivent.
L’inflation explose et la BCE relève ses taux à toute vitesse. En Belgique, le taux moyen passe de 1,38 % en janvier 2022 à 3,60 % en décembre 2023. Il a été multiplié par plus de 2,5 en deux ans.
L’effet est immédiat. Début 2023, le nombre de crédits signés tombe à son plus bas niveau depuis 2007, comme le rapporte La Libre.
Les taux redescendent un peu, jusqu’à 2,84 % en janvier 2025. Le marché respire : 214.000 crédits hypothécaires accordés en 2025, contre 186.000 en 2024, selon les chiffres de l’Union professionnelle du crédit présentés par BNP Paribas Fortis.
Mais le palier ne dure pas. Dès le printemps 2025, les taux repartent à la hausse et finissent l’année à 3,33 %. Et l’effort des ménages reste lourd : en 2025, ils consacraient en moyenne 27 % de leurs revenus au remboursement de leur crédit, contre 23 % en 2020, toujours selon BNP Paribas Fortis.
On pensait la page tournée. Raté.
En juin 2026, la BCE a relevé ses taux directeurs pour la première fois depuis 2023. Rebelote le 10 septembre : +0,25 point, ce qui porte son taux de dépôt à 2,50 %. C’est la deuxième hausse de l’année, comme le rappelle Invesse en reprenant le communiqué officiel de la BCE. Et plusieurs analystes s’attendent à une nouvelle hausse d’ici la fin de l’année.
En Belgique, le marché a réagi avant même la hausse de septembre. Sur les cinq premiers mois de 2026, le nombre de nouveaux crédits hypothécaires était environ 11 % plus bas qu’un an plus tôt, selon ING. La banque parle d’une demande qui ralentit et d’une capacité d’emprunt qui se réduit.
Et les taux belges ont suivi. Le taux moyen atteint 3,53 % en août 2026, son plus haut niveau depuis fin 2023, selon les données de la Banque nationale.
Bon à savoir : la grande majorité des Belges empruntent à taux fixe (91 % des crédits chez BNP Paribas Fortis en 2025). Une hausse ne change donc rien pour ceux qui ont déjà signé. Elle pèse sur ceux qui vont emprunter. Si tu achètes, c’est toi. Si tu vends, ce sont tes futurs acheteurs.
Le principe est simple. Quand les taux montent, une même mensualité permet d’emprunter moins.
Prenons un exemple avec les vrais taux belges. Un couple peut consacrer 1.200 € par mois à son crédit, sur 25 ans.

Même mensualité, mais près de 67.000 € de budget en moins qu’en 2021. Soit environ 22 % de capacité d’emprunt envolée. (Exemple simplifié, hors frais, assurances et apport personnel.)
Les économistes d’Immoweb ont fait le même genre de calcul en surface : une hausse d’environ un demi-point des taux ferait perdre à peu près 5 m² de pouvoir d’achat immobilier aux ménages, comme le rapporte La Libre.
Traduction : si tu achètes, ton budget va moins loin qu’il y a quelques années. Et si tu vends, c’est exactement le budget avec lequel tes visiteurs arrivent.
Bonne nouvelle d’abord : les prix ne s’effondrent pas. ING prévoit encore une hausse d’environ 3 % des prix médians des logements existants en Belgique en 2026. Moins qu’en 2025, mais une hausse quand même.
Par contre, le rapport de force bouge. Avec des acheteurs qui ont moins de marge, trois choses comptent plus que jamais.
Le prix juste dès le départ. Un bien affiché trop haut attend. Et un bien qui attend finit souvent par baisser, avec l’étiquette « il y a un souci » collée dessus. Quand le budget des acheteurs est serré, ils comparent tout. Mieux vaut viser juste tout de suite.
Le PEB. Les banques demandent de plus en plus souvent d’intégrer la rénovation énergétique dans le financement, comme le soulignent les notaires dans leur baromètre bruxellois 2025. Un bien énergivore n’est pas invendable. Mais l’acheteur va calculer le coût des travaux et le déduire de son offre. Autant l’anticiper dans ta stratégie de prix.
Le timing. Entre l’accord de vente et l’acte chez le notaire, il se passe en général jusqu’à quatre mois. Un compromis signé cet automne mène donc souvent à un acte début 2027. Bon à savoir pour organiser la suite.
On ne va pas te mentir : personne ne sait exactement où seront les taux dans un an. Pas nous, pas les banques.
Ce qu’on sait, c’est ce que disent les marchés aujourd’hui. Ils s’attendent plutôt à d’autres hausses qu’à une baisse rapide. Si ça se confirme, attendre ne ramènera pas les acheteurs de 2021. Leur budget pourrait même encore se réduire.
Au fond, la vraie question n’est pas « est-ce que les taux vont baisser ? ». C’est plutôt : est-ce que ton projet de vie te pousse à vendre maintenant ? Un déménagement, une famille qui s’agrandit, une succession, une séparation. Ce sont ces raisons-là qui décident du bon moment. Les taux, eux, décident surtout de la façon de bien vendre.
Les taux ont changé la donne, mais pas l’essentiel : un bien bien estimé, bien présenté et au bon prix trouve toujours preneur. C’est justement là qu’on peut t’aider.
Tu te poses la question de vendre ton bien à Bruxelles ? On passe le voir, on analyse le marché de ton quartier et on t’offre l’estimation. Sans engagement, juste pour y voir clair.